

Τι εκτιμούν το Παρατηρητήριο της Κοινωνίας της Πληροφορίας και το Ευρωπαϊκό Παρατηρητήριο του κλάδου Τεχνολoγίας και Πληροφορικής.
Από την εφημερίδα “Το Βήμα” 25/1
Του Γερ. Ζώτου
 Αισιόδοξα είναι τα πρώτα μηνύματα που αναφέρονται στην πορεία του κλάδου πληροφορικής και τηλεπικοινωνιών στη χώρα μας μέσα στο 2009,τη «χρονιά της κρίσης»,όπως τη χαρακτηρίζουν οι αναλυτές. Τόσο το Παρατηρητήριο της Κοινωνίας της Πληροφορίας όσο και το Ευρωπαϊκό Παρατηρητήριο του κλάδου Τεχνολογίας και Πληροφορικήςεκτιμούν ότι η επιβράδυνση στην ανάπτυξη του συγκεκριμένου κλάδου στη χώρα μας θα είναι πιο μικρή σε σχέση με τις υπόλοιπες χώρες της ΕΕ.Ακόμη και ο τομέας του λιανικού εμπορίου ειδών τεχνολογίας και πληροφορικής δεν θα υποστεί καθίζηση,καθώς η ζήτηση για συγκεκριμένα προϊόντα θα εξακολουθήσει να διαμορφώνεται σε υψηλά επίπεδα.
Θετικές, αλλά αρκετά ηπιότερες σε σχέση με τις προηγούμενες προβλέψεις παρουσιάζονται οι προοπτικές ανάπτυξης του κλάδου Τεχνολογιών Πληροφορικής και Επικοινωνιών στη χώρα μας για την επόμενη διετία, σύμφωνα με σχετική μελέτη που εκπόνησε, πρόσφατα, το Παρατηρητήριο για την Κοινωνία της Πληροφορίας. Σύμφωνα με τη μελέτη αυτή το 2009 θα αποτελέσει χρονιά ύφεσης για την ευρωπαϊκή οικονομία, με τις μεγαλύτερες χώρες (Γαλλία, Γερμανία, Ιταλία κ.ά.) να αναπτύσσονται με μηδενικούς, ή ακόμη και αρνητικούς ρυθμούς. Η ελληνική οικονομία περνάει και αυτή σε περίοδο επιβράδυνσης. Αυτό σημαίνει ότι όλοι οι κλάδοι της ελληνικής οικονομίας θα επηρεαστούν- άλλοι περισσότερο και άλλοι λιγότερο- από την κάμψη της ζήτησης και επομένως και ο κλάδος Τεχνολογιών Πληροφορικής και Επικοινωνιών (ΤΠΕ). Ωστόσο, θεωρείται ότι αυτός ο κλάδος ΤΠΕ έχει μια διαφορετική δυναμική και θα επηρεαστεί λιγότερο από άλλους κλάδους της οικονομίας.
Παρά τη δύσκολη συγκυρία και την αυξημένη αβεβαιότητα που επικρατεί όχι μόνο στην ελληνική αλλά και στη διεθνή αγορά ο κλάδος μπορεί να ανακάμψει το 2ο εξάμηνο του 2009 και να ανακτήσει τα επίπεδα πωλήσεων του 2007, μια αρκετά καλή χρονιά για τον κλάδο. Ωστόσο, οι προϋποθέσεις που πρέπει να ευοδωθούν για την επαλήθευση των παραπάνω δεν έχουν διαφοροποιηθεί παρά μόνο σε ό,τι αφορά την ανάγκη των επιχειρήσεων να επανεξετάσουν τις δραστηριότητές τους και τις επιχειρηματικές τους διαδικασίες, ώστε να είναι καλύτερα οχυρωμένες μέσα στο δυσμενές μακροοικονομικό κλίμα. Ακόμη πιο επιτακτική κρίνεται η περαιτέρω διεύρυνση των επενδύσεων σε ευρυζωνικές υποδομές, που θα ενισχύσουν τον πραγματικό ανταγωνισμό στην αγορά των τηλεπικοινωνιών και κατ΄ επέκταση στην αγορά πληροφορικής με νέα προϊόντα ή και υπηρεσίες προστιθέμενης αξίας.
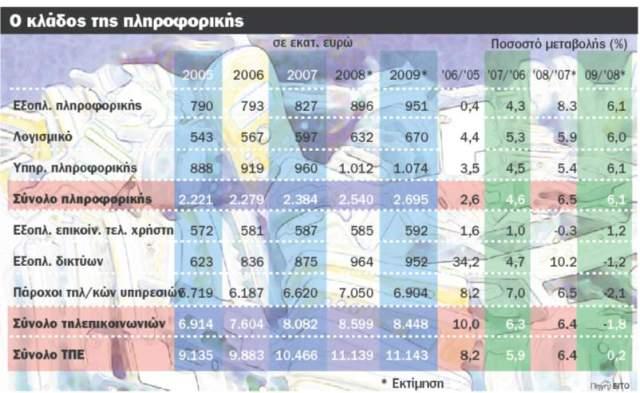
Παράλληλα, οι αναλυτές του ΕΙΤΟ, του Ευρωπαϊκού Παρατηρητηρίου για τον κλάδο Τεχνολογίας και Πληροφορικής, σχετικά με την πορεία της ελληνικής αγοράς ΤΠΕ, από το 2003 ως και το 2009 διαπιστώνουν αύξηση της αξίας της αγοράς και στροφή σε νέες τεχνολογικές υπηρεσίες. Συγκεκριμένα η αξία της ελληνικής αγοράς ΤΠΕ το 2008 εκτιμάται ότι θα φτάσει τα 11,13 δισ. ευρώ και το 2009 τα 11,14 δισ. ευρώ σημειώνοντας αύξηση 3,5% και 0,2% αντίστοιχα. Από το σύνολο της αξίας της αγοράς το μεγαλύτερο μερίδιο, για μία ακόμη φορά, κατέχουν οι τηλεπικοινωνίες. Αξίζει όμως να σημειωθεί πως η αγορά πληροφορικής βρίσκεται σε ανοδική πορεία σε σύγκριση με την αγορά τηλεπικοινωνιών που εμφανίζει σημάδια ωριμότητας.
Σε υψηλά επίπεδα η ζήτηση
ΥΠΑΡΧΟΥΝσαφείς ενδείξεις ότι η εγχώρια ζήτηση για προϊόντα και υπηρεσίες ΤΠΕ δεν θα επηρεαστεί δραματικά από τις οικονομικές εξελίξεις, χωρίς όμως να μπορεί να θεωρηθεί ότι η ζήτηση για ΤΠΕ είναι ομαλή. Από την πλευρά του Δημοσίου τονίζεται στη μελέτη του Παρατηρητηρίου για την Κοινωνία της Πληροφορίας ότι σε ποσοτικούς όρους δεν είναι τέτοιου μεγέθους ώστε να δημιουργεί συνθήκες ισχυρής ζήτησης. Η δευτερογενής ζήτηση που προκύπτει από τη σταδιακή δημιουργία ενός πελατειακού δυναμικού (πολίτες και επιχειρήσεις) περισσότερο εξοικειωμένου με τις ΤΠΕ αποτελεί πυλώνα ανάπτυξης για τον κλάδο, σε πιο μακροχρόνια βάση. Από την πλευρά του ιδιωτικού τομέα, οι επιχειρήσεις παραμένουν το σημαντικότερο τμήμα της αγοράς ΤΠΕ και ακολουθούν οι καταναλωτές.
Η έλλειψη ενημέρωσης, η έλλειψη κατάλληλων δεξιοτήτων και εμπιστοσύνης στην αποδοτικότητα των επενδύσεων έχουν παίξει ανασταλτικό ρόλο στη διάδοση των ΤΠΕ. Θετικές είναι οι προοπτικές για τις ΤΠΕ που προωθούν τη βελτίωση της παραγωγικότητας ή τη μείωση του κόστους των επιχειρήσεων. Προϊόντα ΤΠΕ που αυτοματοποιούν και απλοποιούν διαδικασίες που παρουσιάζουν μείωση κόστους για μια επιχείρηση αναμένεται να έχουν αυξημένη ζήτηση. Σύμφωνα, πάντως, με τη φετινή έρευνα πεδίου οι επιχειρήσεις προβλέπουν ότι μέσα στο 2009 θα ελαττώσουν τις δαπάνες τους για επικοινωνιακό εξοπλισμό κατά περίπου 13%, ενώ οι δαπάνες σε εξοπλισμό για υποδομές πληροφορικής αναμένεται να παραμείνουν στα ίδια περίπου επίπεδα. Ελάττωση της τάξης του 10% προβλέπουν οι επιχειρήσεις για τις δαπάνες σε λογισμικό, ενώ προβλέπουν μικρή αύξηση σε δαπάνες για υπηρεσίες τεχνολογιών πληροφορικής και επικοινωνιών (π.χ. συντήρηση υπολογιστών/servers, συνδρομή σε ιστοσελίδες, εκπαίδευση, κ.ά.).
Πάντως στον χώρο του λιανικού εμπορίου, η κατάσταση δεν εμπνέει ιδιαίτερη ανησυχία, αφού η ζήτηση για προϊόντα και υπηρεσίες πληροφορικής παραμένει εν γένει σχετικά υψηλή, κάτι που προκύπτει και από τις περισσότερες έρευνες πεδίου που έχουν γίνει στο πλαίσιο της τρέχουσας και των προηγούμενων μελετών.
Από την πλευρά της προσφοράς, βασικό πρόβλημα που είχε εντοπιστεί και επισημανθεί και σε προηγούμενες μελέτες ήταν η κατακερματισμένη πλευρά της προσφοράς και η έλλειψη εξειδίκευσης. Ο εγχώριος κλάδος ΤΠΕ αποτελείται από ένα μεγάλο πλήθος επιχειρήσεων που ασχολούνται είτε κυρίως είτε κατά ένα μέρος των δραστηριοτήτων τους με προϊόντα ή/και υπηρεσίες ΤΠΕ. Η βιωσιμότητα αυτού του αριθμού επιχειρήσεων, ειδικά στις υπηρεσίες ΤΠΕ, είναι επισφαλής με δεδομένο το μέγεθος της αγοράς. Η ανάγκη για περισσότερες κινήσεις αναδιάρθρωσης, εξαγορές/συγχωνεύσεις, αλλά και οριστικό ξεκαθάρισμα των επιχειρήσεων που έχουν πτωχεύσει είναι σαφής. Στον βαθμό που προχωρούν αυτές οι αναδιαρθρώσεις στην αγορά και επιτυγχάνονται οικονομίες κλίμακας, αλλά και στρατηγικές κάθετες συνεργασίες (υπηρεσίες, εμπόριο) που φαίνεται να απαιτούνται, η πλευρά της προσφοράς μπορεί να αποκτήσει μια πιο ορθολογική δυναμική.
Η έλλειψη παγιωμένων και συγκεκριμένων επιχειρηματικών συμπεριφορών στον κλάδο, ζητήματα κουλτούρας, έλλειψη επαγγελματισμού, αθέμιτες πρακτικές σε συνδυασμό με φαινόμενα πολυδιάσπασης, εξακολουθούν να επισημαίνονται ως προβλήματα του κλάδου. Πάντως, θετικό για τον κλάδο είναι το γεγονός ότι όλο και μικρότερο τμήμα των επιχειρήσεων ΤΠΕ φαίνεται να εξαρτά τη βιωσιμότητά του από τα έργα του Δημοσίου. Σταδιακά η υπερβολική έμφαση στο Δημόσιο ως πελάτη αμβλύνεται, γεγονός που αποτυπώνεται στις εκτιμήσεις που κάνουν οι επιχειρήσεις για την εξέλιξη της αγοράς του Δημοσίου. Επίσης, πληθαίνουν τα παραδείγματα επιχειρήσεων που είναι έντονα εξωστρεφείς, έχοντας μάλιστα προσεγγίσει και πιο αναπτυγμένες και απαιτητικές αγορές. Υπάρχουν πυρήνες εξαγωγικής δραστηριότητας σε υπηρεσίες πληροφορικής που φαίνεται να βρίσκουν τον δρόμο τους στις ξένες αγορές (ως ανεξάρτητες και όχι μέσω μητρικών πολυεθνικών) με προϊόντα ή/και υπηρεσίες μεγαλύτερης προστιθέμενης αξίας που σχετίζονται με ολοκληρωμένες υπηρεσίες πληροφορικής. Αυτές οι αγορές και οι «θεωρητικά» πιο απαιτητικοί πελάτες έχουν και μεγαλύτερα περιθώρια για τη βιώσιμη ανάπτυξη στο μέλλον.